



Udgivet 28.09.2026 · Opdateret 28.09.2026 · Af Voldt® produktteam
I Danmark og syv andre af de 12 lande i denne oversigt, kan arbejdsgiveren refundere hjemmeopladning af en firmabil uden ekstra skat for føreren, når kWh pr. bil kan dokumenteres. Spanien, Italien og Sverige beskatter refusionen på en eller anden måde, og Portugal behandler den som en udgift for virksomheden mod førerens debetnota. Forskellen ligger i dokumentationen: nogle lande kræver en separat måler, andre godtager en log pr. session.
Nøglepunkter
8
Ingen ekstra skat for føreren
Danmark, Storbritannien, Tyskland, Holland, Frankrig, Norge, Polen, Finland.
3
Beskattes i en eller anden form
Spanien, Italien, Sverige (privat kørsel).
2
En separat måler er et skrevet krav i Tyskland og Finland.
01 · Overblik
Hvilke lande beskatter refusion af hjemmeopladning?
Spanien, Italien og Sverige. I de ni andre udløser refusionen ingen skat for føreren, når beløbet svarer til bilens faktiske forbrug.
Hvor privat brug af bilen beskattes som et samlet gode, ligger strømmen som regel inden for det gode. Hvor brændstof beskattes som et selvstændigt gode, følger strømmen samme vej.
Fig. 1
Skat af refunderet hjemmeopladning pr. land

8 · Ingen ekstra skat for føreren
Danmark, Storbritannien, Tyskland, Holland, Frankrig, Norge, Polen, Finland
3 · Beskattes i en eller anden form
Spanien, Italien, Sverige
1 · Udgift for virksomheden
Portugal
Nationale regler som kildeangivet i hver Voldt®-landeartikel, september 2026.
Danmark
Skat af refusionen
Ingen for førere, der beskattes af fri bil
Betingelse
Dokumenteret udgift pr. bil
Storbritannien
Skat af refusionen
Ingen (ITEPA 2003, s. 239)
Betingelse
Bevis for, at strømmen gik til firmabilen
Tyskland
Skat af refusionen
Ingen
Betingelse
Separat måler; egen elpris eller fast strømsats
Holland
Skat af refusionen
Ingen
Betingelse
Refusion pr. målt kWh
Frankrig
Skat af refusionen
Ingen, strømmen holdes uden for personalegodet
Betingelse
Faktisk udgift refunderes
Norge
Skat af refusionen
Ingen, dækket af standardtillægget
Betingelse
Strømmen knyttes til firmabilen
Polen
Skat af refusionen
Ingen, inden for den faste sats på 250 zł
Betingelse
Beløbet svarer til dokumenterede udgifter
Finland
Skat af refusionen
Ingen ved fri bil
Betingelse
Separat måleudstyr
Portugal
Skat af refusionen
Udgift for virksomheden
Betingelse
Førerens debetnota baseret på dokumenterbare kWh
Spanien
Skat af refusionen
Beskattes som selvstændigt personalegode
Betingelse
Værdisat på bilens kWh
Italien
Skat af refusionen
Beskattes som lønindkomst
Betingelse
Refunderet energi tæller som indkomst
Sverige
Skat af refusionen
Privat: brændstofgode; tjenesterejser: 9,50 kr. pr. mil skattefrit
Betingelse
kWh og mil skal kunne vises
Læs de fulde regler for hvert land
02 · Dokumentation
Hvilken dokumentation godtager skattemyndighederne?
En aflæsning af de kWh, der gik til bilen. Husstandens elmåler alene er et svagt bevis, fordi den blander bilen med resten af hjemmet.
Skatterådet har afvist en model, der skønnede bilens andel af husstandens elregning, fordi den ikke dokumenterede den enkelte medarbejders forbrug. Tyskland og Finland skriver den separate måler direkte ind i reglerne, og polske afgørelser godtager måleraflæsninger eller rapporter fra laderen.
Voldt® tip
Spørg jeres lønleverandør, hvilken fil de indlæser. De fleste flådeplatforme tager sessionseksporten fra laderen direkte, så dokumentationen og den månedlige refusion kommer fra samme fil.
03 · Pris
Hvem fastsætter prisen pr. kWh?
I de fleste lande førerens egen elpris. Tyskland og Storbritannien har også en fast sats.
De faste satser sparer papirarbejde, men dækker mindre. Den britiske sats gælder kun erhvervskørsel, og den svenske kun tjenesterejser. Til privat kørsel bruges førerens faktiske pris pr. kWh, og derfor er antallet af kWh afgørende.
Voldt® tip
Aftal prisen pr. kWh skriftligt, når bilen udleveres, og opdater den en gang om året.
04 · Ændringer
Hvilke regler ændrer sig?
Holland og Tyskland har de største ændringer.
Fig. 2
Regelændringer med dato, 2026 til 2031
2026
DE
jan.
DK
jan.
SE
jul.
2027
NL
jan.
2028
UK
apr.
2029
Intet planlagt
2030
Intet planlagt
2031
NL
jan.
Belastingplan 2026 · Overige fiscale maatregelen 2027 · BMF, 11/2025 · HM Treasury · Skatteverket · Skattestyrelsen.
- Danmark: i 2026 og 2027 er elafgiften sat ned til EU's minimum for alt elforbrug, så refusion via en ladeoperatør giver kun lidt i de år.
- Holland: fra 1. januar 2027 betaler arbejdsgiveren 12% af listeprisen om året for benzin-, diesel- og hybridfirmabiler med privat brug; elbiler er fritaget.
- Tyskland: de månedlige faste beløb for hjemmeopladning ophørte 1. januar 2026.
- Storbritannien: firmabilskatten på plug-in-hybrider stiger til en fast sats på 18% i april 2028.
- Sverige: opladning på arbejdspladsen er permanent skattefri fra 1. juli 2026; hjemmeopladning er ikke omfattet.
05 · Registreringen
Hvordan får I en kWh-registrering pr. session?
Med en lader, der måler hver session og ved, hvilken fører der satte stikket i.
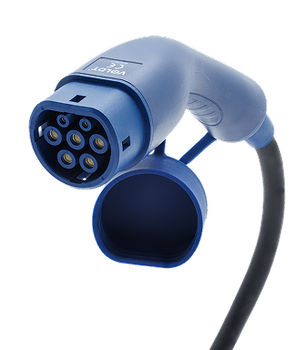
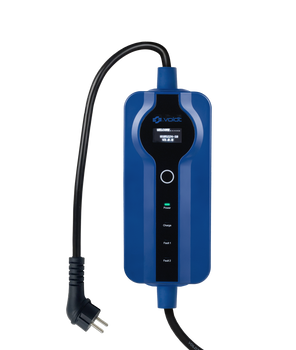
Voldt® Mobil OCPP-lader gør det fra en almindelig stikkontakt. Den MID-godkendte måler registrerer kWh for hver session adskilt fra resten af husstanden, og laderen sender hver session via OCPP til flådeplatformen med start- og sluttid og fører-ID. Der skal ikke installeres en ladeboks, så den passer også til førere, der bor til leje, deler bil eller flytter. Sættene ses nedenfor.
Vores vurdering
Refundér hjemmeopladning ud fra de målte kWh pr. session, knyttet til føreren. Med en mobil OCPP-lader med MID-godkendt måler lader medarbejderne hjemme til deres egen elpris i stedet for ved en offentlig ladestander, uden at der skal sættes en ladeboks op hos alle.
Køb det, hvis
jeres medarbejdere lader på arbejdet og ikke har en ladeboks derhjemme, så de i dag lader ved offentlige ladestandere.
Spring det over, hvis
jeres medarbejdere kun lader på arbejdet, eller allerede har en ladeboks derhjemme, der registrerer hver session pr. fører.
Voldt® Mobil OCPP-lader

Basissæt
Lader med MID-godkendt måler
Type 2-adapter til offentlige AC-ladere
Schuko-adapter til stikkontakten
Kabel på 7,5 m

Pro-sæt
Alt fra basissættet
CEE-adaptere til 16 og 32 A
Op til 22 kW på tre faser, hvis bilen kan
CE- og TÜV-certificeret · MID-godkendt måler · 3 års garanti · 100 dages returret
Sikker brug og garanti
- Brug kun laderens egne Voldt®-adaptere, og sæt dem direkte i en fejlfri stikkontakt med jord, aldrig i en forlængerledning.
- Få en elinstallatør til at bekræfte, at gruppen tåler 16 A i timevis, før du lader på den hver nat.
- Hvis bilens instruktionsbog siger noget andet end denne guide, så følg instruktionsbogen.
Voldt® ladekabler og mobile ladere er CE-mærkede og TÜV-certificerede med 3 års garanti; vilkår og undtagelser står på siden om garanti og reklamationer.
CE · TÜV · IP67 · 3 års garanti · 100 dages returret
Ofte stillede spørgsmål
Er refusion af hjemmeopladning altid skattefri?
I Danmark for førere, der beskattes af fri bil, når udgiften er dokumenteret pr. bil. I alt gælder det i otte af de 12 lande.
Er en aflæsning af elmåleren nok?
Nej. Den viser hele husstandens forbrug.
Kan arbejdsgiveren betale et fast månedligt beløb?
Ikke i Tyskland efter 2026. I Polen lægges et fast beløb over de faktiske udgifter til førerens indkomst.
Gælder de samme regler for offentlig ladning?
Nej, ladekort og offentlig ladning behandles for sig.
Hvilken pris pr. kWh skal vi bruge?
Førerens egen elpris, opdateret en gang om året.
Hvor finder jeg reglerne for hvert land?
Hvert land har sin egen Voldt®-artikel med link under tabellen.
Voldt® produktteam, produktudvikling og support
Udvikler Voldt® ladekabler og mobile ladere og besvarer de spørgsmål, der kommer ind til Voldt® support.